

Bunq quiere entrar al negocio bancario mexicano. El neobanco europeo presentó en mayo pasado su solicitud para obtener una licencia de banca múltiple y se sumó a una lista en la que también aparecen Mercado Libre, Finsus, Crediclub, Masari, Konfío, ION Financiera, Naranja X y Banco de Durango, en un mercado donde la banca digital ha ganado espacio con Bineo, Openbank, Hey Banco, Revolut, Plata y Nu México, que ya inició operaciones como banco.
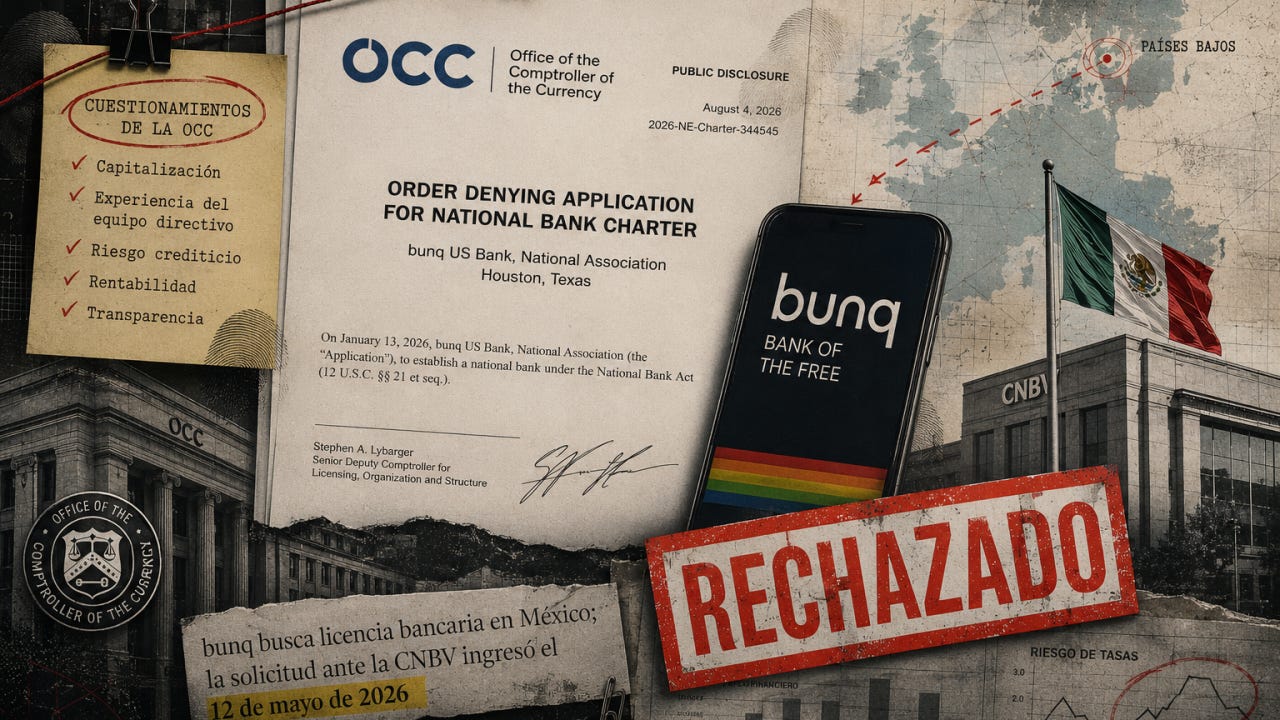
Registros consultados por este reportero muestran que el expediente de Bunq México ingresó a la CNBV el 12 de mayo del 2026, para solicitar la organización y operación de una institución de banca múltiple. Al día siguiente, la firma anunció públicamente que había presentado su solicitud ante la autoridad mexicana.
Bunq nació en Países Bajos y opera en más de 30 mercados europeos. Su negocio incluye cuentas, tarjetas, ahorro, presupuestos, inversión y servicios multidivisa. Para México, la firma plantea atender a personas con vínculos financieros internacionales, además de ofrecer cuentas multidivisa y depósitos protegidos por el IPAB.
La expansión mexicana forma parte de una estrategia internacional. En Estados Unidos, bunq obtuvo en el 2025 autorización como broker-dealer y después solicitó un permiso bancario de novo, es decir, la autorización para crear un banco nuevo y no mediante la adquisición de una institución existente.
El 4 de agosto, la Oficina del Contralor de la Moneda de Estados Unidos (OCC, por sus siglas en inglés) rechazó esa solicitud para establecer bunq US Bank, National Association.La decisión consta en una resolución oficial de seis páginas, firmada por Stephen A. Lybarger, subcontralor sénior para Autorizaciones, Organización y Estructura de la OCC. Lybarger encabeza la función de licenciamiento de la agencia y administra el proceso para autorizar bancos nacionales.
La OCC identificó cuestionamientos sobre la capitalización, la experiencia del equipo directivo, el riesgo crediticio, la rentabilidad y la transparencia. También concluyó que la solicitud no demostraba que el banco pudiera operar de manera segura y sólida.
“Por las razones expuestas a continuación, la OCC rechaza la solicitud”, se puede leer en la carta.
El capital no cuadró
Bunq planteó inicialmente una capitalización de 50 millones de dólares. Al frente de la compañía está Ali Niknam, fundador de bunq y su principal accionista.
La firma indicó que los recursos procederían de las participaciones personales de Niknam, pero información posterior entregada al regulador estableció que el capital provendría de un dividendo de bunq BV, la entidad bancaria neerlandesa de la que Niknam es accionista mayoritario, hacia el empresario.
La cifra cambió después a 58.3 millones de dólares. La OCC consideró que bunq no explicó suficientemente el cambio ni acreditó el origen y disponibilidad de los recursos adicionales.
Incluso con la nueva cifra, la autoridad concluyó que el capital era insuficiente para el volumen, riesgo y tipo de negocio proyectados.
Experiencia bajo la lupa
Los organizadores, directivos y consejeros propuestos no demostraron experiencia suficiente en el principal producto de bunq US Bank: las tarjetas de crédito sin garantía.
La OCC también encontró deficiencias en el conocimiento del equipo sobre las leyes bancarias estadounidenses. En el caso de Niknam, propuesto como presidente y director general, la autoridad consideró limitado su conocimiento de esa regulación. El cargo sería de tiempo parcial y el empresario pasaría buena parte del año fuera de Estados Unidos.
Las proyecciones de morosidad para Estados Unidos utilizaban referencias de bunq BV en Europa, algo que la OCC consideró insuficiente para sustentar el comportamiento esperado de una cartera estadounidense de tarjetas de crédito sin garantía.
La reserva para pérdidas crediticias propuesta también estaba por debajo de la de otros bancos de tarjetas bajo supervisión de la OCC. Bunq presentó nuevas proyecciones, pero la autoridad encontró insuficiente el sustento de los cambios.
La OCC revisó además el desempeño de bunq BV. La compañía comenzó operaciones comerciales en el 2015 y no tuvo un año completo de rentabilidad sino hasta el 2023. Sus ganancias disminuyeron cuando bajaron las tasas en el 2024 y el 2025, lo que para el regulador mostró exposición al riesgo de tasas y limitaciones del modelo basado en suscripciones.
La transparencia, otro problema
La OCC expresó preocupaciones de transparencia por inconsistencias en la información que la administración de bunq US Bank proporcionó durante el proceso. La autoridad también tuvo una evaluación desfavorable sobre el riesgo para el fondo estadounidense de garantía de depósitos, la estructura de capital y las perspectivas futuras de ganancias.
La negativa no impide que bunq presente una nueva solicitud de novo ni que apele ante el Ombudsman de la OCC.
No es el primer intento
De acuerdo con el analista Jason Mikula, bunq presentó solicitudes en abril y septiembre del 2023, retiró ese expediente a principios del 2024 y volvió a solicitar el permiso bancario en enero del 2026.
Mikula destacó que la OCC durante años permitió a algunos solicitantes retirar sus expedientes antes de enfrentar un rechazo público. “Históricamente, la OCC ha permitido que los solicitantes retiren sus solicitudes, en lugar de enfrentar la vergüenza de que fueran rechazadas públicamente”.
Por su parte, Niknam reconoció el rechazo y dijo que la compañía volverá a intentarlo. “Hemos escuchado ‘no’ muchísimas veces antes. Pero no somos de los que dejan que eso nos detenga. Si al principio no tienes éxito, inténtalo, inténtalo, inténtalo de nuevo. Y eso es exactamente lo que haremos”.
El caso ocurre además en una etapa de mayor actividad de la OCC con nuevos participantes. En semanas recientes rechazó la solicitud de Wise para constituir un banco fiduciario nacional y aprobó de manera condicional la de World Liberty Trust Company, vinculada con la familia del presidente Donald Trump. El registro de la OCC también muestra decisiones recientes sobre Upstart Bank, Connectia Trust y otros nuevos participantes.
El rechazo de bunq se da en una nueva etapa para el licenciamiento bancario en Estados Unidos. El 11 de agosto, la OCC informó que busca reactivar la creación de nuevos bancos y que en los últimos 18 meses recibió 40 solicitudes de licencias de novo, frente a un promedio de menos de cuatro por año entre el 2011 y el 2014. La agencia también indicó que en muchos casos ha resuelto solicitudes dentro de 120 días desde que recibe un expediente completo.
La apertura, sin embargo, no implica una aprobación automática. En junio, la OCC estableció un proceso que permite aprobar, aprobar con condiciones, devolver o rechazar una solicitud y anunció que hará públicas las decisiones negativas junto con sus razones. El rechazo de bunq se inscribe en este nuevo esquema de mayor actividad y transparencia en el proceso de licenciamiento.
¿Y la CNBV?
El rechazo estadounidense ocurrió después de que bunq presentó su solicitud en México. Por ello, no determina el resultado del trámite mexicano, pero sí incorpora nueva información regulatoria sobre el mismo grupo empresarial.
En procesos que involucran proyectos ambiciosos, grandes cantidades de capital y la entrada de nuevos participantes al sistema bancario, también existen intereses que van más allá del interés periodístico. Alrededor de los expedientes pueden circular versiones, interpretaciones y mensajes destinados a posicionar una determinada lectura del proceso, sin que necesariamente exista el documento que permita comprobarla.
En Estados Unidos, en el caso de bunq, ese documento existe. La OCC dejó por escrito qué cuestionó, qué factores consideró desfavorables y por qué rechazó la solicitud. No hace falta reconstruir la decisión a partir de declaraciones de abogados o de fuentes con intereses propios en el proceso: está en una resolución oficial.
Ahora la pregunta para México es si la CNBV tendrá en cuenta esa resolución y los cuestionamientos que contiene al evaluar la solicitud de bunq para convertirse banco en México.