

En los últimos años, el sector de sociedades cooperativas de ahorro y préstamo (socaps) ha trabajado para cumplir, a partir del 1 de enero del 2027, con la regulación relacionada con la norma IFRS-9, con el fin de apegarse a los estándares internacionales en materia de contabilidad. A la par de este proceso, la autoridad ha definido un amplio plan regulatorio que abarca distintos aspectos para este sector, compuesto por 153 entidades autorizadas.
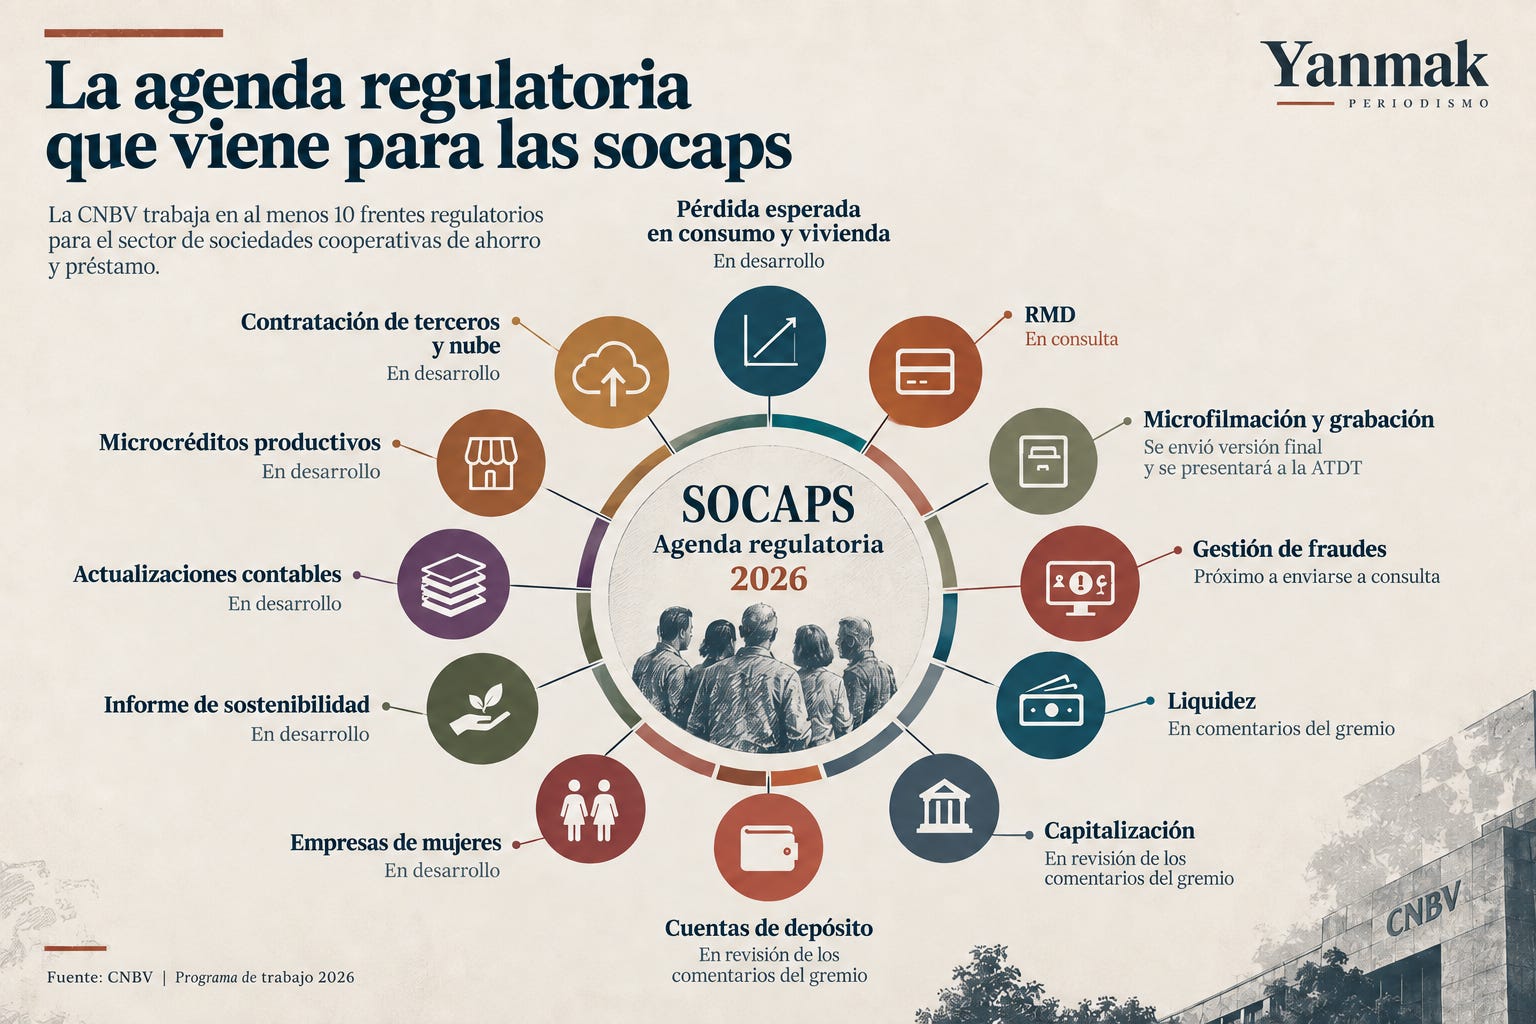
De acuerdo con Daniel Miranda, director general de Desarrollo Regulatorio de la Comisión Nacional Bancaria y de Valores (CNBV), dentro de dicha agenda se prevé un robusto plan de capitalización, medidas antifraude, lineamientos para nuevos productos, mediciones de sostenibilidad y género, nuevas reglas para la contratación de proveedores y servicios de cómputo en la nube, además de una regulación transversal sobre medios de pago.
“Es necesario fortalecer, tener bases sólidas, dar señales de fortaleza del sector con el objetivo de que el sector continúe creciendo, continúe consolidándose”, indicó Miranda al exponer la agenda regulatoria que la autoridad trabajará con el sector de socaps.
El funcionario expuso su plan de trabajo, el cual se basará en los siguientes ejes:
Capital, el punto de partida
La propia CNBV coloca a las socaps como un sector prioritario dentro de la política pública, por su papel en los objetivos de desarrollo económico y de inclusión financiera.
Bajo esa premisa, la autoridad plantea fortalecer su posición financiera y capacidad para enfrentar los distintos riesgos que implica su operación.
La propuesta de capitalización contempla seis cambios principales:
Capital mínimo: actualización de los niveles requeridos de acuerdo con el perfil de riesgo y nivel de operaciones de cada socap.
Capital neto: separación de los componentes de capital de mayor y menor calidad para medir con mayor precisión los recursos disponibles ante posibles periodos de estrés financiero.
Riesgo de crédito: actualización de los requerimientos de capital para este riesgo.
Riesgo de mercado: adecuación del marco para reflejar la exposición de mercado de las socaps y considerar las operaciones que pueden realizar conforme al marco legal.
Riesgo operacional: incorporación de un requerimiento de capital que considere la exposición inherente a la operación de las entidades.
Medidas correctivas: actualización de los niveles a partir de los cuales se activarían las distintas medidas correctivas de la CNBV.
“El objetivo de que una entidad pueda tener el capital necesario depende de la complejidad de la operación que esté realizando”, destacó Miranda.
Junto con la actualización del marco de capitalización, la CNBV prepara nuevas reglas para medir la liquidez de las socaps. Miranda explicó que se busca incorporar un Coeficiente de Cobertura de Liquidez que permita a las entidades contar con activos líquidos de alta calidad para responder ante escenarios de tensión.
El planteamiento contempla que las socaps puedan mantener sus operaciones críticas durante al menos 30 días bajo un escenario de estrés severo. La intención, explicó el funcionario, es que cuenten con una reserva suficiente para hacer frente a escenarios adversos y mantener la confianza de sus socios y prestamistas.
“Estas dos regulaciones sin duda van alineadas una con otra, con el objetivo de que tengan una mejor medición, un mejor manejo de la liquidez y una mejor medición de los riesgos”, detalló el funcionario.
Fraudes, un nuevo frente regulatorio
La prevención y gestión de fraudes será otro de los frentes de la agenda regulatoria de la CNBV, de acuerdo con Miranda, quien explicó que la autoridad trabaja en un proyecto para que las socaps establezcan mecanismos específicos para atender este tipo de riesgos.
El planteamiento contempla fortalecer los mecanismos de prevención y gestión, además de incorporar capacitación para el personal de las entidades y un reporte sobre reclamaciones monetarias que permita a la autoridad contar con más información sobre los casos que enfrenta el sector.
“Si tenemos un problema de fraude y no lo atendemos adecuadamente, pues puede generar pérdida de confianza y eventualmente puede generar problemas de solvencia”, explicó el funcionario de la CNBV.
Microcrédito, mujeres y sostenibilidad
La agenda también contempla cambios relacionados con la oferta de financiamiento de las socaps, entre ellos un proyecto para establecer un tratamiento específico para el microcrédito productivo y distinguirlo de los créditos de consumo.
Miranda explicó que algunas personas con una actividad económica pueden recibir actualmente un crédito clasificado como de consumo, aunque los recursos sean destinados a una actividad productiva, por lo que la intención es alinear la regulación con la naturaleza del financiamiento.
“Si yo tengo una regulación que no está alineada con la realidad, pues probablemente voy a terminar teniendo una tasa de interés más alta para el acreditado”, señaló.
Otro de los proyectos contempla generar información sobre el financiamiento que reciben las empresas de mujeres, con el propósito de identificar a las empresas lideradas o propiedad de mujeres y conocer el acceso que tienen al crédito mediante las socaps.
Esta información podría facilitar la vinculación de estas empresas con garantías o programas de la banca de desarrollo, de acuerdo con el planteamiento expuesto por Miranda.
La sostenibilidad también forma parte de la agenda de la CNBV, que trabaja en un esquema de información proporcional para las socaps que considere sus características y tamaño frente a las nuevas exigencias que surgen en las cadenas de valor.
Proveedores y nube, otro frente de la regulación
La CNBV también prepara cambios para agilizar la contratación de servicios con terceros que apoyan la operación de las socaps, con un esquema que contempla actualizar los procesos de aviso y autorización y adaptar los contratos marco al tipo de servicio que las entidades busquen contratar.
El proyecto también plantea homologar las excepciones para la contratación de servicios de bajo riesgo, además de fortalecer el padrón de terceros y comisionistas, como parte de un esquema que busca dar mayor transparencia a las relaciones de las socaps con empresas no financieras.
De acuerdo con la CNBV, estos cambios también buscan reducir las asimetrías regulatorias y favorecer una mayor competencia dentro del sistema financiero.
“Lo que se va a buscar es establecer cuáles son los requerimientos específicos que se deben tener con estos terceros, que proveen estos servicios para poder agilizar la constitución de los expedientes que tengan que solicitar la autorización de la CNBV para poder agilizar la autorización”, expresó.
CNBV busca simplificar la operación digital
Otro de los proyectos contempla actualizar las reglas relacionadas con los productos que las socaps pueden ofrecer a sus socios, además de avanzar en modificaciones para la conservación de información mediante procesos de microfilmación y grabación.
Miranda explicó que este proyecto surgió a partir de consultas de entidades y de experiencias con cooperativas que todavía deben conservar durante años grandes cantidades de expedientes físicos, pese a que parte de sus operaciones ya se realizan de manera digital.
El funcionario consideró que esta situación resulta contradictoria frente a la transformación digital del sector, particularmente cuando una entidad puede realizar de manera electrónica procesos como la apertura de un crédito y después verse obligada a imprimir y conservar físicamente la documentación.
“Permitir que, si la operación fue digital, se mantenga digital”, resumió Miranda al explicar el objetivo del proyecto, que también permitirá digitalizar expedientes físicos, conservarlos de manera segura y destruirlos bajo las condiciones que establezca la regulación.
En este mismo eje, la CNBV trabaja en un proyecto de regulación de redes de medios de disposición, particularmente las redes de pagos con tarjeta, que actualmente se encuentra en consulta y tendrá aplicación transversal en el sistema financiero.
La agenda regulatoria todavía deberá avanzar por distintas etapas de consulta y definición antes de convertirse en disposiciones aplicables, mientras que la CNBV prevé continuar el trabajo con el sector para definir los cambios que acompañarán la evolución de las socaps.