

En los últimos días, se ha querido polemizar sobre la primera revocación del universo fintech regulado, luego de que el pasado 1 de septiembre se publicó en el Diario Oficial de la Federación (DOF) el oficio de la revocación de la Institución de Fondos de Pago Electrónico (IFPE) SDMX Superdigital ligada a Santander.
El oficio publicado en el DOF detalla que, pese a que la IFPE tenía el aval para iniciar operaciones, se optó por la revocación voluntaria, proceso que comenzó desde el 23 de mayo del 2025.
Más allá de la nota de ser la primera fintech regulada cuya autorización fue revocada, el asunto se pone más serio si se toma en cuenta el contexto, donde el entusiasmo por operar bajo la Ley para Regular las Instituciones de Tecnología Financiera, conocida como Ley Fintech, ha disminuido de manera considerable, ante la falta de una actualización que permita un marco regulatorio más flexible a las entidades que operan bajo esta legislación y una apuesta de las entidades tecnológicas a otro tipo de licencias, como la bancaria o la de financieras populares.
Esta primera revocación llega después de ocho años de haberse promulgado la Ley Fintech, la cual regula dos figuras principales: las IFPE y las Instituciones de Financiamiento Colectivo (IFC). A la fecha, han sido autorizadas 88 entidades, de las cuales 61 son IFPE y 27 IFC.
De acuerdo con datos del Banco de México, se han recibido 201 solicitudes de autorización en total, de las cuales 141 han sido resueltas, con un total de 52 rechazadas, 44 desistidas y 16 en proceso.
A Superdigital le tomó 442 días obtener su autorización como institución IFPE y 466 días para materializarse su proceso de revocación; sin embargo, su salida abre la puerta para que otras entidades que ya han solicitado su revocación voluntaria también materialicen su salida y dejen atrás la licencia fintech.
Las que vienen
Según información obtenida por Yanmak, la Comisión Nacional Bancaria y de Valores (CNBV) había recibido, al cierre del 2025, cuatro solicitudes de revocación voluntaria; sin embargo, una de las entidades desistió del proceso por así convenir a sus intereses.
Es decir, hasta el cierre del 2025, al menos tres seguían en el proceso de su revocación voluntaria, de las cuales dos eran IFPE y una IFC.
El contraste con Superdigital es que entre las entidades que continúan en el proceso de revocación hay instituciones que intentaron, al menos, despegar sus modelos de negocio bajo la regulación fintech, pero que por alguna razón ahora buscan materializar su salida.
No pudo superar adversidades
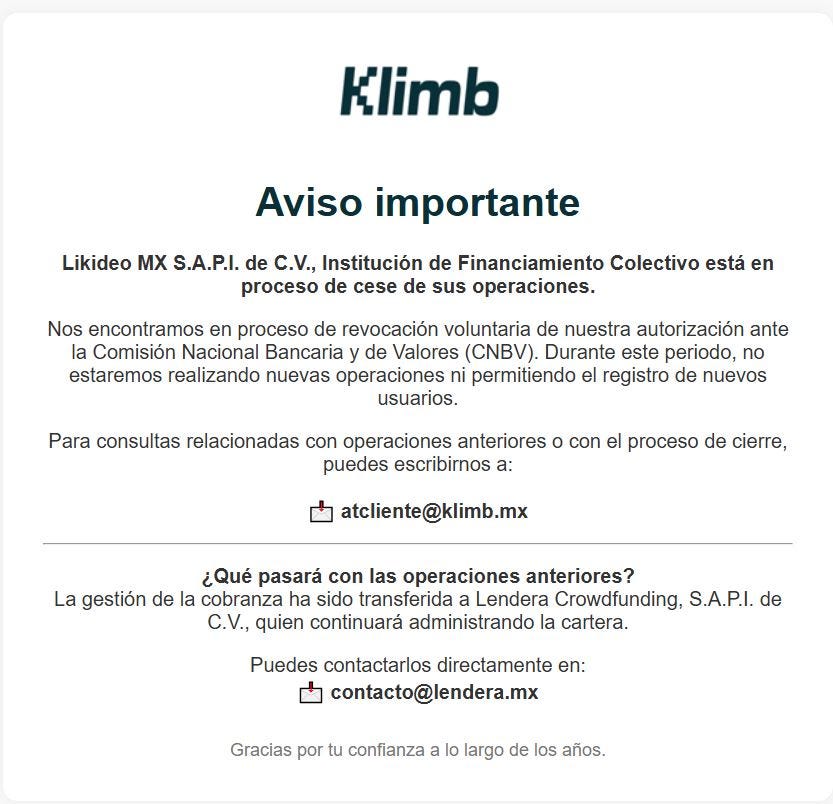
Desde hace algunos meses, en la página de la IFC Klimb, que recibió su autorización el 23 de marzo del 2021 bajo la razón social Likideo MX S.A.P.I. de C.V., aparece una leyenda que anuncia el proceso de cese de sus operaciones.
“Nos encontramos en un proceso de revocación voluntaria de nuestra autorización ante la Comisión Nacional Bancaria y de Valores (CNBV). Durante este periodo, no estaremos realizando nuevas operaciones ni permitiendo el registro de nuevos usuarios”, se puede leer en su página.
De acuerdo con lo informado, la gestión de cobranza fue transferida a la IFC Lendera Crowdfunding.
Klimb llegó a México en el 2017 bajo el nombre de Facturedo, que ya llevaba algunos años de operación en Perú. Como si fuera un tema de premonición, su fundador, Álvaro Echeverría, contó que llegó a territorio nacional en el trágico 19 de septiembre de aquel año.
El camino para obtener la autorización tampoco fue sencillo: en el 2018, la CNBV ordenó suspender la promoción de captación de recursos de la plataforma, hasta que contara con autorización para operar bajo la Ley Fintech. Echeverría atribuyó este episodio a una “falta de comprensión (de la normativa mexicana) y mal asesoramiento legal”.
El episodio no impidió que la empresa obtuviera finalmente la autorización como IFC en marzo del 2021, con un modelo enfocado en el factoraje, mediante el cual se conectaba a empresas que requerían financiamiento con inversionistas que aportaban recursos para esas operaciones, a cambio de un rendimiento.
Cinco años y medio después de haber obtenido su autorización, la firma se encuentra en la lista de solicitudes de revocación voluntaria.
No se cumplió la promesa
Una de las fintech que se decía parte de “una nueva generación de servicios financieros” fue Enso, una wallet que ofrecía soluciones para enviar y recibir dinero y realizar pagos de servicios, además de una tarjeta de débito para ofrecer servicios digitales sin comisiones.
Al operar bajo el octavo transitorio de la Ley Fintech, su autorización tardó 1,533 días, proceso que se oficializó en el DOF el 26 de diciembre del 2023.
La espera modificó el escenario para la empresa. Enso solicitó su autorización en septiembre del 2019 y la obtuvo hasta finales del 2023, periodo durante el cual, según reconoció en uno de sus informes, el mercado de las IFPE cambió de manera importante y aparecieron competidores con mayor presencia, incluso entidades que obtuvieron antes su autorización.
Ante ese escenario, durante el 2024 la empresa se concentró en reestructurar su operación, mantener una estructura mínima y buscar socios estratégicos, mientras no generó ingresos operativos significativos. Su plan para el 2025 era reactivar la Wallet Enso y la tarjeta, además de retomar la promoción de sus servicios.
Sin embargo, el 27 de junio del 2025 la firma ingresó su solicitud de revocación voluntaria sustentada en el artículo 69, fracción IX de la Ley Fintech. En su informe, la empresa aclaró que su actividad previa bajo el octavo transitorio había dejado saldos pendientes de cuentas abiertas bajo esa disposición, pero que después de obtener la autorización como IFPE no abrió nuevas cuentas de fondos de pago electrónico ni realizó operaciones relacionadas con esas actividades.
Los saldos pendientes correspondían a cuentas abiertas bajo la disposición del octavo transitorio, antes de que ENSO obtuviera su autorización como IFPE. Para cerrar este pendiente, en septiembre del 2025 consignó 438,176.23 pesos ante un juzgado de San Luis Potosí para que los beneficiarios pudieran reclamar esos recursos.
ENSO esperaba que la CNBV resolviera su solicitud de revocación en diciembre del 2025, lo que le permitiría dejar de estar sujeta a la regulación aplicable a las IFPE y reorientar sus objetivos como sociedad anónima promotora de inversión. Sin embargo, al momento de la publicación de sus últimos estados financieros, la empresa continuaba a la espera de la resolución de la autoridad.
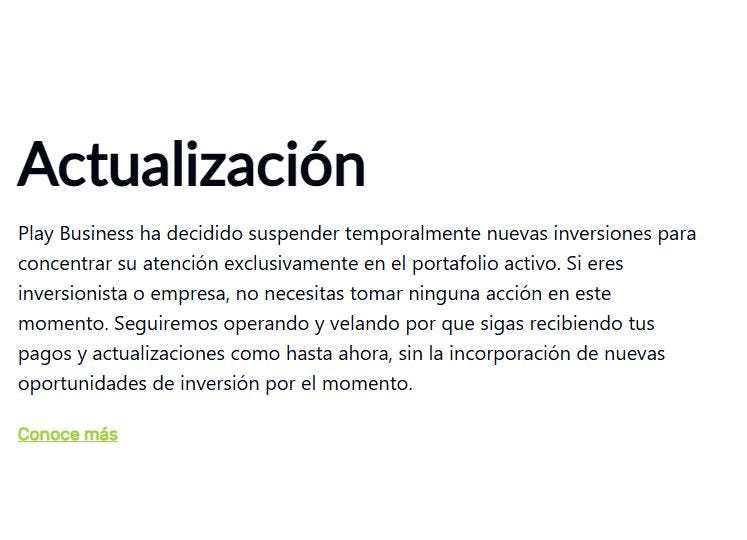
Si bien, hasta el momento son los únicos casos conocidos de entidades que han pedido su revocación voluntaria, existen otras firmas autorizadas bajo la Ley Fintech que han decidido cerrar su operación para solo concentrarse en su portafolio activo. Tal es el caso de la IFC Play Business, la cual desde hace meses decidió solo enfocarse en sus inversionistas activos.
En un contexto donde los pagos digitales se presentan como punta de lanza de la inclusión financiera, un marco normativo como la Ley Fintech, que en su momento fue innovador, comienza a mostrar signos claros de rezago y amenaza con asfixiar modelos de negocio que alguna vez apostaron por revolucionar la industria de servicios financieros en México.