

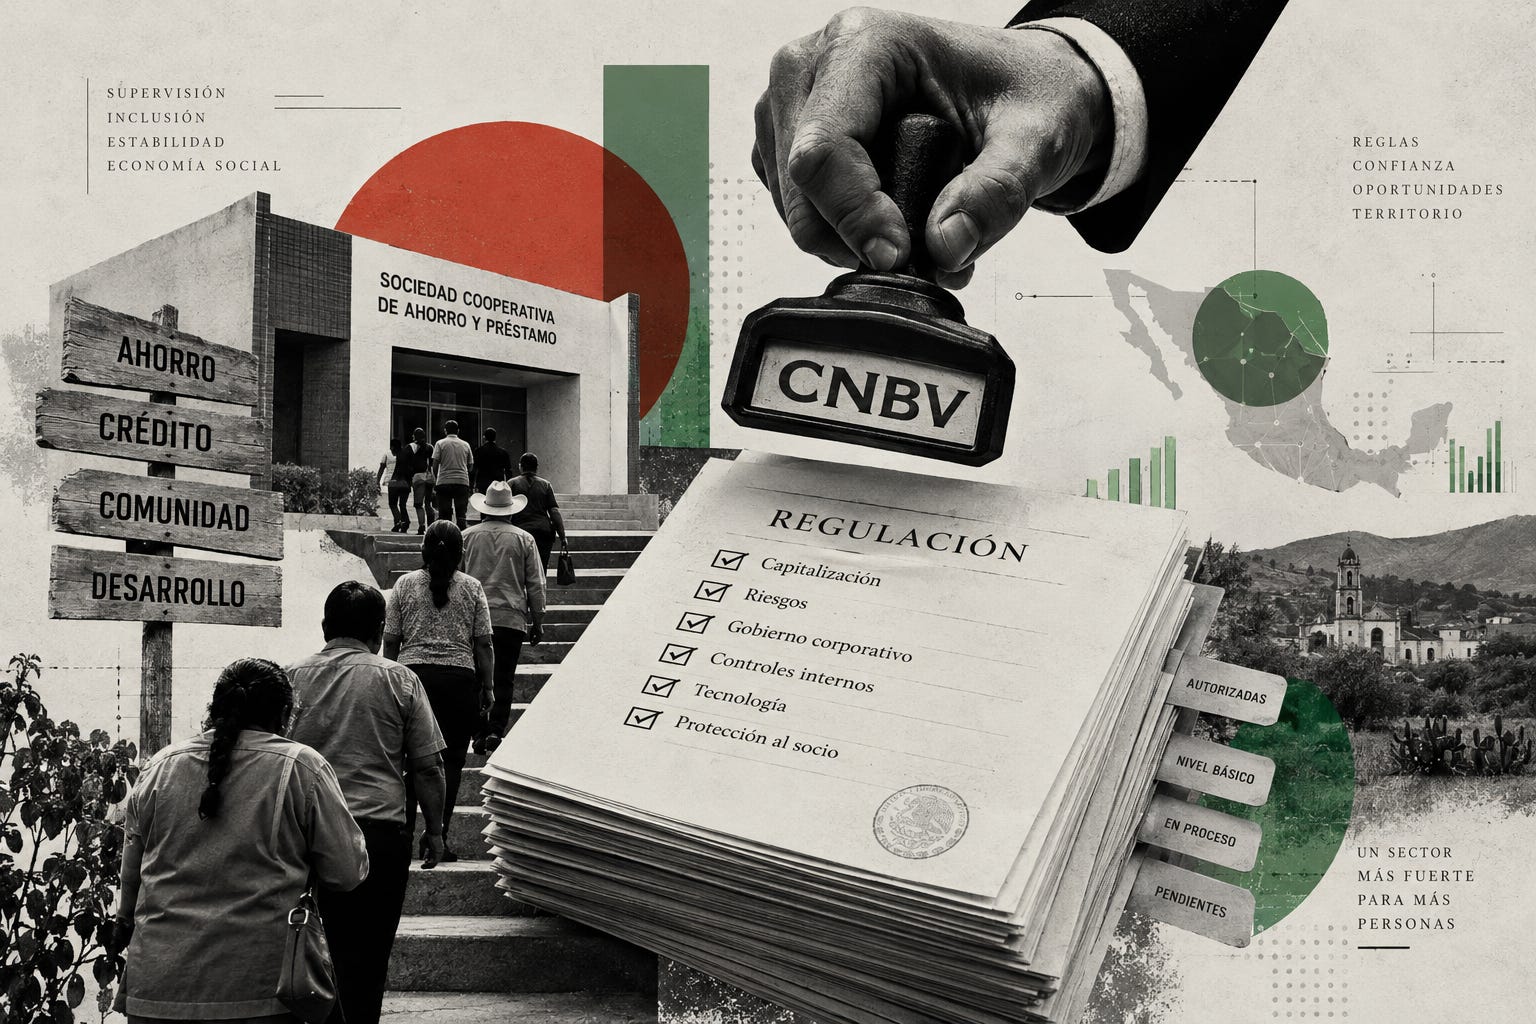
El 10 de diciembre del 2024, la Junta de Gobierno de la Comisión Nacional Bancaria y de Valores (CNBV) dio el aval para que la sociedad cooperativa de ahorro y préstamo (socap) Sakatekapan fuera autorizada para integrarse al universo regulado de estas entidades. Esa fue la última entidad del sector en recibir el aval.
La autorización de Sakatekapan representó el ingreso más reciente de una cooperativa al sistema supervisado, compuesto por 153 socaps autorizadas, en un sector que durante las últimas dos décadas ha atravesado un proceso de depuración y regularización. Sin embargo, ese proceso todavía no está cerrado.
En este contexto, la CNBV considera a las socaps como entidades relevantes para la inclusión financiera y el desarrollo de las localidades, por lo que busca avanzar hacia un marco regulatorio que acompañe la evolución del sector y fortalezca a estas sociedades que son parte de la economía social del país.
“En las localidades rurales donde están presentes las cooperativas, una proporción relevante de la población mantiene una cuenta en ellas. Esto habla de una relación financiera que ya existe y en la que se puede construir”, comentó Lucía Buenrostro, vicepresidenta de Política Regulatoria de la CNBV en el más reciente Congreso Cooperativo 2026.
De acuerdo con cifras de la CNBV, la presencia de las socaps en el país es la siguiente:
810 municipios del país tienen al menos una sucursal de socap.
251 municipios sin sucursal bancaria tienen una sucursal de una socap.
1 de cada 2 personas de localidades rurales donde hay una socap tiene una cuenta.
El gran pendiente para su consolidación
Dentro de la CNBV ya se perfila un proceso de modernización regulatoria para el sector; sin embargo, todavía hay pendientes para la consolidación total y uno de ellos es concluir el proceso de salida ordenada de 105 socaps que no lograron ingresar al universo autorizado. Aunque estas entidades representan apenas 2% de los activos del sector, concentran casi 500,000 socios.
Estas entidades tienen que dejar de operar y apegarse a un esquema de salida ordenada que antes contemplaba recibir apoyos del ahora extinto Fideicomiso Pago (Fipago). Actualmente, la posibilidad de otorgar estos apoyos queda a discreción de la Secretaría de Hacienda y Crédito Público.
La última noticia de un proceso de esta naturaleza se registró en agosto del 2024, cuando la Secretaría de Hacienda estableció un procedimiento para apoyar a los ahorradores de 18 sociedades que operaron en Oaxaca, con recursos federales y estatales.
Dicho apoyo contempló el establecimiento de Centros de Atención a Ahorradores y permitió pagar 70% del saldo neto de ahorro a quienes estuvieran reconocidos como socios ahorradores y tuvieran un saldo superior a 40,000 pesos y de hasta 62,751 pesos.
Desde entonces no se han anunciado nuevos apoyos, mientras los registros del Fondo de Protección de las Socaps (Focoop) muestran que estas entidades concentran 489,537 socios y activos por más de 6,652 millones de pesos.
La última en dar el gran salto
Dentro del proceso de consolidación del sector de cooperativas en México, se contempla que las socaps consideradas en nivel básico, que son aquellas que tienen activos por menos de 2.5 millones de UDIS, puedan ingresar al universo autorizado una vez que rebasen el límite de activos y cumplan con todos los requerimientos de la CNBV.
El caso más reciente de una entidad que dio este salto fue Sakatekapan, ubicada en Zacatecas y con cerca de 2,000 socios. Según su expediente de autorización, del cual este medio tiene copia, la entidad, constituida en el 2016, presentó su solicitud para ser autorizada en mayo del 2022 y fue en diciembre del 2024 cuando recibió el aval para ingresar al universo regulado.
Durante este proceso, la autoridad revisó aspectos como:
Situación financiera y capitalización.
Cartera de crédito y morosidad.
Liquidez.
Controles internos.
Gobierno corporativo.
Infraestructura y capacidad tecnológica.
Prevención de lavado de dinero y financiamiento al terrorismo.
Capacidad operativa para funcionar bajo el régimen autorizado.
Una de las ventajas que se ofrece al socio de una cooperativa autorizada es que tiene protección a su ahorro hasta por 25,000 Udis, es decir, cerca de 213,000 pesos.
“Desde el punto de vista legal, operativo, económico, financiero y administrativo, es procedente autorizar a Sakatekapan para que continúe realizando operaciones de ahorro y préstamo, con un nivel de operaciones distinto al básico”, se puede leer en el expediente de su autorización.
El proceso tomó poco más de dos años desde la presentación de la solicitud hasta la autorización. Durante ese periodo, Sakatekapan tuvo que atender los requerimientos formulados por las autoridades y acreditar las condiciones necesarias para operar bajo un nivel distinto al básico.
Se tiene estimado que existen cerca de 235 entidades de nivel básico, las cuales atienden a 146,357 socios y tienen activos por más de 2,000 millones de pesos.
El reto de la modernización
Uno de los grandes pendientes del sector de las socaps es la digitalización, ante un entorno financiero más tecnológico y una demanda de servicios más ágiles. Alfonso García Moreno, presidente de la Confederación de Cooperativas de Ahorro y Préstamo de México (Concamex), indicó que, aunque la confianza es uno de los principales activos de estas entidades, también existe un reto de fidelidad entre sus socios.
Según estimaciones de la Concamex, un socio que tiene una cuenta con una cooperativa también mantiene, en promedio, otras cuentas en cuatro instituciones financieras de distinta índole.
“El tema de fidelización, de lealtad a nuestros socios es todo un reto. Nos prefieren por tasas competitivas, por la facilidad de ahorrar, pero al momento de operar con nuestras cooperativas, ellos ven que hay más facilidad en otras alternativas”, apuntó García Moreno.
Con cifras a junio del 2026, las 153 socaps autorizadas tenían activos por 329,728 millones de pesos y atendían a 10 millones 86,506 socios. Además, había tres sociedades en proceso de autorización, con 9,013 socios.
El crecimiento del sector, que pasó de 70 entidades autorizadas en el 2012 a 153 en la actualidad, plantea una nueva etapa regulatoria.
Para la CNBV, el objetivo es que esa evolución permita fortalecer al sector sin perder el vínculo que las cooperativas mantienen con sus socios.
“No se trata de dejar de hacer lo que ya hacen y lo que han hecho muy bien por años. Se trata de utilizar las herramientas tecnológicas para llevar sus servicios de atención a más zonas, a las nuevas generaciones y más regiones del país”, expresó Lucía Buenrostro, vicepresidenta de la CNBV.
La funcionaria destacó que la digitalización representa una oportunidad para ampliar el alcance de las cooperativas, particularmente en comunidades donde persisten brechas de acceso a servicios financieros y tecnológicos.
Para Buenrostro, este proceso requiere un marco regulatorio que acompañe la evolución de las cooperativas, particularmente ante la incorporación de nuevas tecnologías y modelos de atención. La funcionaria planteó que la regulación debe permitir que las socaps se modernicen, puedan apoyarse en aliados estratégicos y amplíen sus servicios, sin perder los controles necesarios para proteger el patrimonio y la información de sus socios.
La funcionaria explicó que las cooperativas pueden aprovechar la tecnología para ampliar su alcance y atender nuevas necesidades financieras, pero bajo reglas que mantengan condiciones de seguridad, continuidad operativa y protección al usuario.
El siguiente paso: integrarse como sistema
Para César Zepeda, integrante del Consejo Superior del Cooperativismo de la República Mexicana (Mexicoop), tras una historia de 75 años el siguiente paso para las cooperativas de ahorro y préstamo no consiste únicamente en crecer de manera individual, sino en integrarse y desarrollar la capacidad de actuar como un sistema.
El representante sostuvo que el sector ya cuenta con instituciones sólidas, millones de socios, presencia territorial, recursos, experiencia y tecnología, pero todavía existe un potencial importante para avanzar hacia una mayor integración.
Zepeda retomó el reciente informe de la Organización de las Naciones Unidas sobre el estado de la economía social y solidaria, que plantea que este sector dejó de ser marginal y puede convertirse en una herramienta para el desarrollo económico. Sin embargo, advirtió que el reto no sólo está en contar con leyes y regulaciones, sino en convertirlas en resultados.
En este sentido, señaló que los sistemas cooperativos más desarrollados han construido ecosistemas donde las entidades trabajan de manera articulada. Para México, planteó que las socaps pueden convertirse en el motor financiero de la economía social, mediante el financiamiento de proyectos productivos de otras cooperativas y de empresas vinculadas con sus socios.
“El siguiente paso no es que cada cooperativa crezca sola, sino pasar de ser un conjunto de cooperativas grandes a ser un gran ecosistema o sistema integrado de cooperativas”, planteó el representante del Mexicoop.