
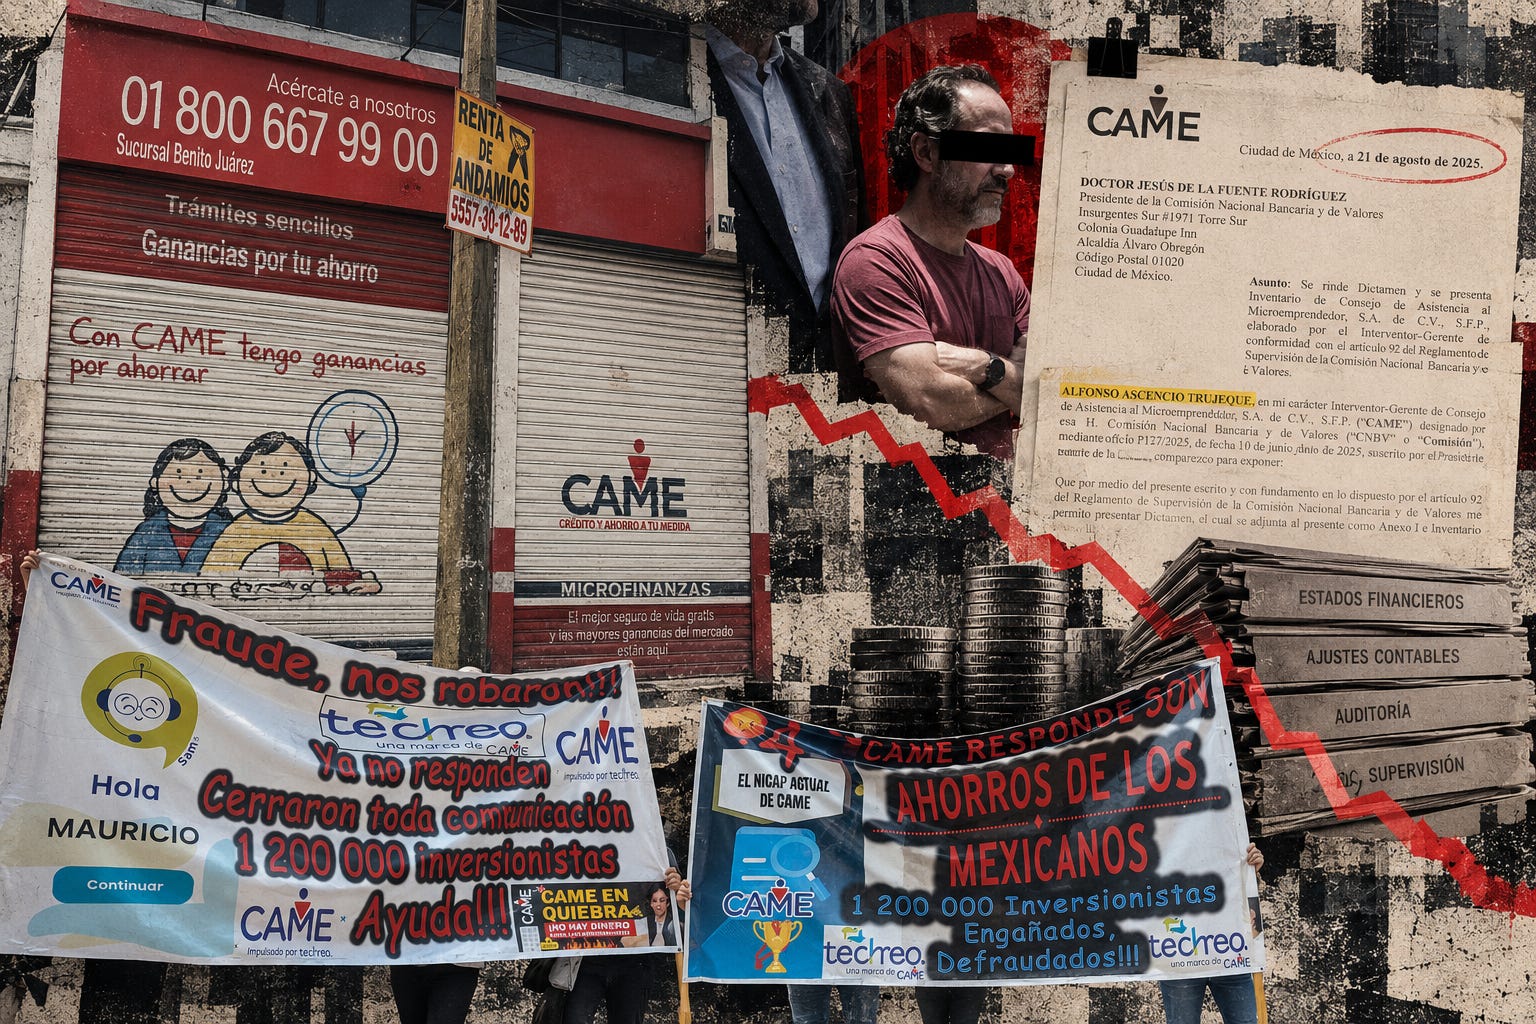
La administración de la sociedad financiera popular (sofipo) CAME operaba bajo una práctica sistémica para ajustar su información contable, cuyos cambios no reflejaban la realidad operativa y financiera de la institución ni cumplían con las disposiciones contables aplicables a este tipo de entidades.
Esta fue una de las conclusiones del informe del interventor-gerente de la entidad, Alfonso Ascencio Trujeque, presentado ante la Comisión Nacional Bancaria y de Valores (CNBV) el 21 de agosto de 2025.
Yanmak cuenta con una copia del informe del interventor, documento que forma parte de los antecedentes del proceso que derivó en la revocación de la autorización de CAME en septiembre de ese mismo año, luego de que la entidad incumpliera con los niveles de capitalización requeridos por la Ley de Ahorro y Crédito Popular.
“Existiendo controles y no habiéndolos observado dentro de CAME, se detectó una práctica sistémica para ajustar la información contable; no obstante, dichos ajustes no reflejaban la realidad operativa y financiera e inobservancia del cumplimiento de las disposiciones contables de la CNBV, NIF’s y otras normas de entidades regulatorias y de supervisión”, se puede leer en el informe.
La conclusión del interventor refuerza y amplía lo señalado previamente por la CNBV, que había informado sobre “una serie de elementos que denotan irregularidades contables que ponen en riesgo los intereses de los ahorradores”.
CNBV ha buscado blindar la información
La obtención del informe del interventor se da en un contexto donde la CNBV ha buscado blindar la información sobre este caso.
Al solicitarle el número de opiniones de delito emitidas ante las instancias correspondientes en relación con el caso CAME, la Comisión clasificó como confidencial cualquier pronunciamiento sobre su existencia o inexistencia.
En otra solicitud, Yanmak pidió la versión pública de los documentos remitidos por la Federación Atlántico Pacífico, encargada de la supervisión auxiliar de CAME. La CNBV informó que había localizado los informes de inspección, pero señaló que se encontraban vinculados con actos de supervisión y vigilancia en proceso y sin haber concluido, por lo que confirmó su clasificación como información reservada por cinco años.
Antecedentes, incumplimientos y su caída
Fue en abril del 2025, con el cierre de su operación, cuando se materializaron los problemas de CAME; en junio la CNBV determinó su intervención gerencial y en septiembre de ese mismo año ordenó su revocación.
Dentro del informe del interventor hay una revisión de la evolución financiera de CAME desde el 2022. Ese año, durante el proceso de fusión con Te Creemos, la entidad tenía previsto reducir 25% sus gastos de personal y operativos-administrativos mediante la consolidación de operaciones, sinergias y economías de escala.
El objetivo de esas medidas era contener los gastos y mejorar la situación de la entidad. El propio informe refiere que, junto con otras acciones previstas para el 2023, permitirían evitar que CAME fuera considerada en riesgo de negocio en marcha. “Esta y otras acciones por realizar en el año 2023 evitarían que la entidad se declarara con riesgo de negocio en marcha. Lo que no sucedió”, se lee en el documento.
Para el 2023, sin embargo, los auditores externos ya habían incorporado un párrafo de énfasis sobre la continuidad de CAME como negocio en marcha. La entidad había registrado una pérdida neta y enfrentaba una reducción de sus fuentes de fondeo, situación que también había repercutido en sus puntos de atención y en su plantilla.
El informe matiza que no todos los indicadores evolucionaban en el mismo sentido. Las condiciones de la cartera de crédito habían mejorado en cuanto a su composición y fondeo, lo que permitió que los estados financieros dictaminados no incluyeran un ajuste por riesgo de negocio en marcha. Aun así, el interventor identificó otros factores de riesgo cuya tendencia era negativa.
Entre ellos estaba el Nivel de Capitalización (NICAP), que había disminuido de manera consecutiva durante los tres años previos.
En la última etapa de su operación, CAME también buscaba competir por los ahorradores en un mercado con una mayor oferta tecnológica y una fuerte disputa por las tasas de interés. La entidad impulsó su oferta digital y llegó a ofrecer rendimientos cercanos a 16% anual.
Esa estrategia comercial coincidió con una etapa en la que los indicadores financieros de CAME continuaban deteriorándose y ocurrió meses antes de que la CNBV determinara su intervención.
El interventor tomó control y encontró una entidad insolvente
El 11 de julio de 2025, el interventor-gerente se presentó en el domicilio de CAME y entregó a su director general, Pablo Andrés Varela Bolaños, el oficio mediante el cual la CNBV declaró la intervención gerencial, además del documento denominado “control de entregables”.
Como parte de ese proceso, se levantó el acta administrativa de entrega-recepción, en la que Pablo Andrés Varela Bolaños, Óscar Juan Pfeiffer Schittler, Marijose Álvarez, María Guadalupe Medina Reza y Jacqueline Apreza Ocampo se comprometieron a entregar la información solicitada por el interventor.
El informe comprende la revisión de los ejercicios 2022, 2023, 2024 y lo ocurrido durante el 2025. El propio documento advierte que el interventor enfrentó limitaciones para validar toda la información, debido a que algunos proveedores habían suspendido sus servicios a CAME por falta de pago de los meses de abril, mayo y junio de 2025.
Con la información disponible, el interventor encontró que al 30 de junio de 2025 CAME presentaba un capital negativo. Al incorporar los efectos derivados de la inobservancia de la normativa contable, esa posición negativa se incrementaba.
El informe también señala que durante el primer semestre del 2025 la entidad registró un NICAP negativo, además de una pérdida neta que representaba una proporción relevante de sus ingresos por intereses. Como antecedente, el 23 de abril de 2025 se había reportado un NICAP de -3,953.47 por ciento.
La revisión de la información, con las limitaciones descritas por el propio interventor, llevó a una conclusión más severa: “La entidad se encuentra en una situación de quiebra técnica aunado a su insolvencia actual que es insostenible para que pueda cumplir con su objeto social y continuar operando como negocio en marcha”.
De acuerdo con el informe, el activo de CAME no era suficiente para hacer frente a sus pasivos. Bajo esas condiciones, el interventor consideró que la entidad no podía continuar operando como negocio en marcha y planteó la necesidad de considerar los mecanismos y medidas previstos en el artículo 90 de la Ley de Ahorro y Crédito Popular.
El calvario para los ahorradores
Los orígenes de CAME se remontan a 1985, cuando surgió la Fundación para el Apoyo a la Comunidad para canalizar apoyos a personas afectadas por los sismos de ese año. Diez años después, en 1995, nació el Centro de Apoyo al Microempresario, con presencia en Valle de Chalco, Estado de México, desde donde impulsó grupos autogestionados, el autoempleo y el acceso a créditos grupales.
En el 2005 se constituyó formalmente el Consejo de Asistencia al Microemprendedor y ese mismo año dejó atrás su figura de sociedad civil para convertirse en una sociedad anónima. Cuatro años después, la CNBV autorizó su transformación en sociedad financiera popular.
En el 2018, CAME fue adquirida por Te Creemos Holding, grupo vinculado al negocio de las microfinanzas. Jorge Kleinberg, uno de los socios fundadores y entonces director general de Te Creemos Holding, fue una de las figuras centrales de esa etapa.
Para entonces, PC Capital ya era inversionista de Te Creemos Holding y en diciembre de ese año realizó una inversión adicional en la controladora, luego de que la CNBV aprobara la operación para adquirir 100% de las acciones de CAME. Pablo Coballasi, socio director de PC Capital, participó públicamente en el anuncio de la operación.
Después de la adquisición, Pablo Varela asumió la dirección general de CAME. El 31 de octubre del 2022 se formalizó la fusión de ambas entidades, con CAME como sociedad fusionante y los activos de ambas entidades sumaron los 6,000 millones de pesos, de acuerdo con cifras de la CNBV.
Al anunciar la revocación de CAME y orientar sobre el cobro del seguro de depósito, la CNBV informó que esta protección alcanzaba a más de 99.5% de los ahorradores de la sofipo, es decir, a 169,564 personas. El resto, poco más de 800 ahorradores, tendría que esperar al proceso de liquidación de la entidad para buscar la recuperación del total de sus recursos.
Pero para los ahorradores que no recuperaron la totalidad de sus recursos con el cobro del seguro, la revocación de CAME no significó el final del problema. Lizbeth Morales, una de las afectadas, lleva alrededor de año y medio en busca de respuestas de las autoridades y ha acudido a reuniones en la Secretaría de Gobernación con ese propósito.
Morales aseguró que en un inicio la Fiscalía General de la República les permitía consultar la carpeta de investigación relacionada con el caso, pero posteriormente dejó de darles acceso y les comunicó que no tenían el carácter de víctimas. “Ahora nos dicen que nosotros no somos víctimas, que la víctima solo es la Comisión Nacional Bancaria y de Valores”, dijo.
También contó que la Fiscalía General de la República y la Fiscalía General de Justicia de la Ciudad de México se han atribuido mutuamente la competencia sobre el caso.
De acuerdo con su relato, la CNBV también ha enviado información incompleta a las fiscalías, lo que, desde su perspectiva, ha dificultado el avance de las investigaciones y conocer con claridad qué autoridad debe atender sus reclamos.
Según la afectada, alrededor de 300 personas participan en distintas demandas civiles, mercantiles, penales y patrimoniales, mientras que el grupo de afectados que todavía busca recuperar sus recursos rondaría las 400 personas.
El proceso de liquidación tampoco les ha dado una respuesta definitiva. Según la afectada, la lista de acreedores fue enviada al juzgado para su reconocimiento y, hasta el momento de la entrevista, los ahorradores todavía no sabían si sus créditos serían reconocidos.
Más allá del dinero, Morales describe las consecuencias personales que ha tenido el caso. Cuenta que la pérdida de sus recursos afectó su economía, que dejó de pagar su seguro de gastos médicos y que durante este periodo fue diagnosticada con cáncer. También cuenta que su hija está por entrar a la universidad y que ahora enfrenta incertidumbre sobre cómo cubrir ese gasto.
“No hice nada malo para que me esté pasando esto”, dijo Morales al hablar de la situación que enfrenta. Para ella, el problema no se limita a recuperar sus ahorros, sino a obtener una respuesta de las autoridades y que se investigue y castigue a quienes considera responsables, principalmente a Jorge Kleinberg.
“No voy a parar hasta que esto pase. Me lleve el tiempo que me lleve”, dijo Morales.
Otros activos, otra pieza del rompecabezas
Hace algunos meses, una fuente con conocimiento del asunto, que pidió el anonimato, explicó a este medio que uno de los aspectos a revisar dentro de las irregularidades contables de CAME era el rubro de Otros Activos, debido a que, desde su perspectiva, una parte importante correspondía a activos improductivos.
La información financiera muestra que el saldo de Otros Activos pasó de 412 millones de pesos en diciembre del 2018 a 1,532 millones de pesos en junio del 2025, de acuerdo con cifras de la CNBV, es decir, un incremento de 259 por ciento.
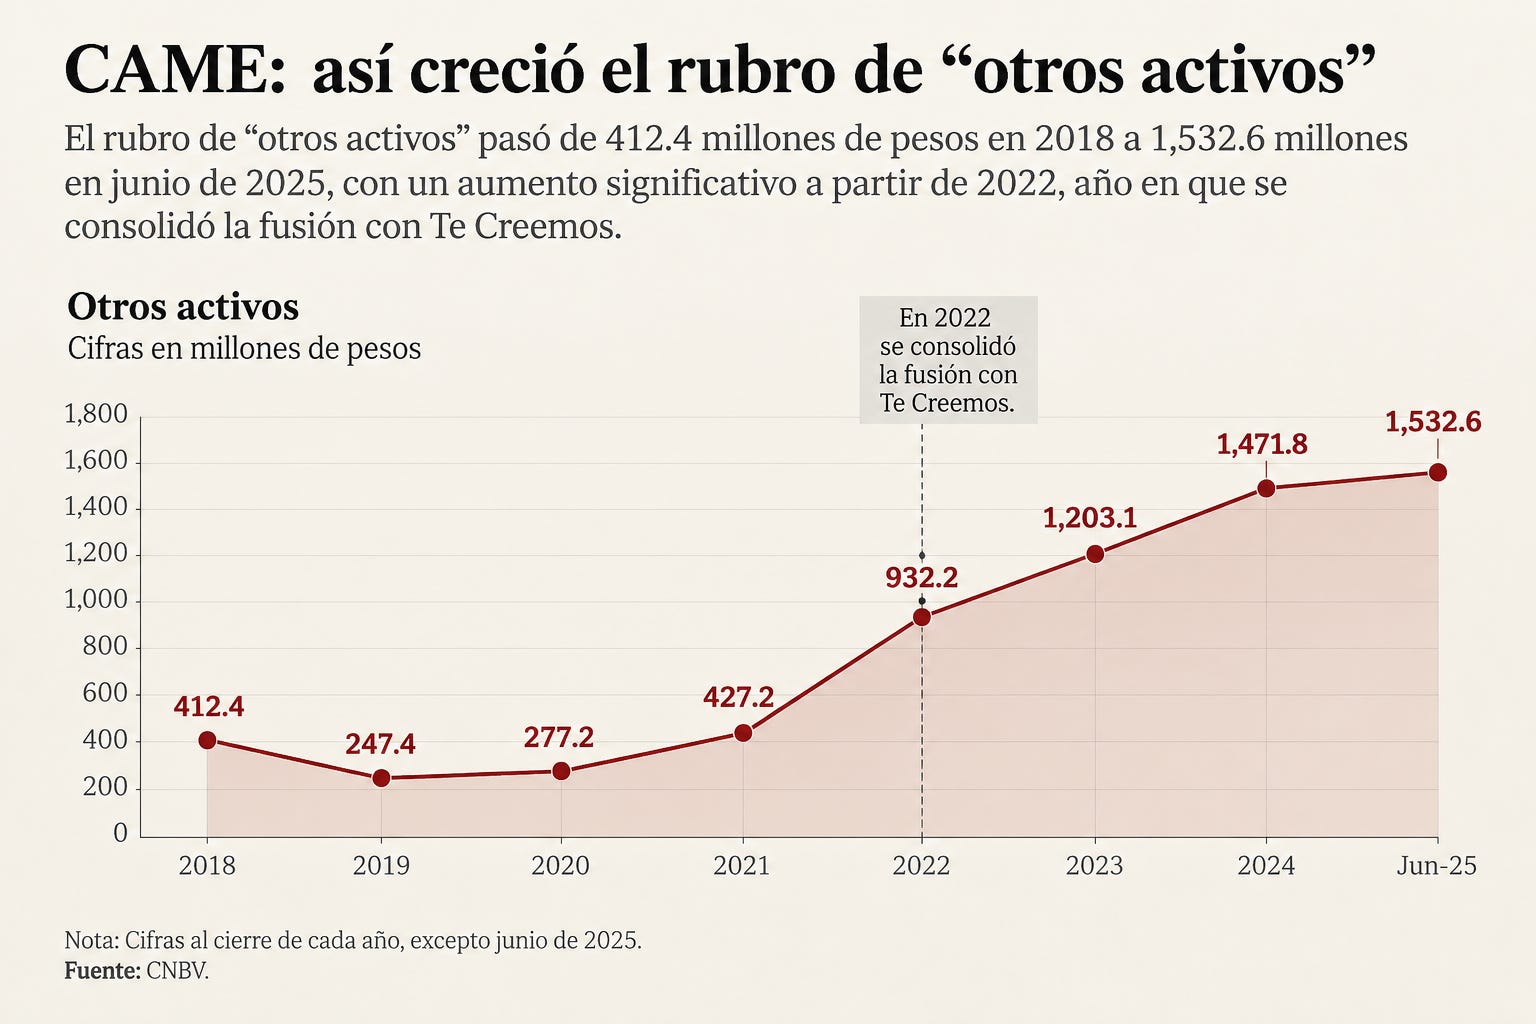
La fuente explicó que este tipo de registros puede ocultar el deterioro real de una entidad cuando activos que no generan recursos permanecen dentro del balance. La evolución de la partida, por sí sola, no permite determinar qué proporción correspondía a activos improductivos.