

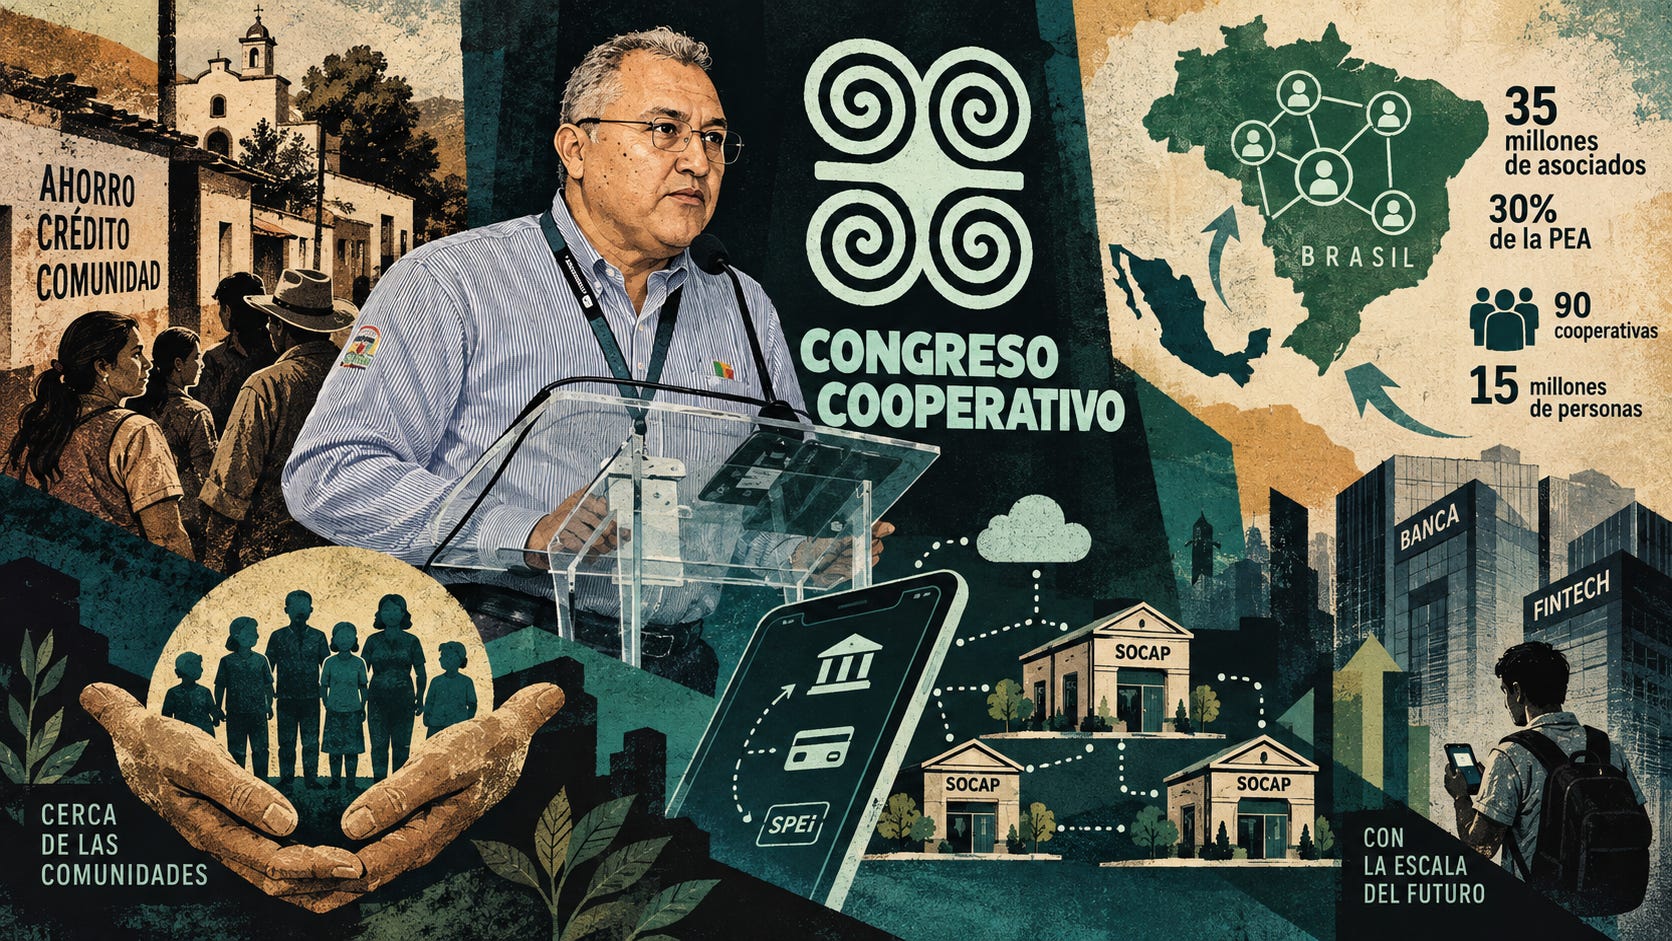
El sector de sociedades cooperativas de ahorro y préstamo (socaps) ha llegado a un punto en el que debe subirse sí o sí a la competencia tecnológica de servicios financieros, con la cercanía a sus más de 10 millones de socios como uno de sus principales activos; sin embargo, para lograrlo deberá superar barreras no sólo regulatorias, sino también de mercado y de integración del propio sector.
“Fortalecer lo local para alcanzar una dimensión global” fue una de las premisas que expresó Iñigo Albizuri Landazabal, director global de Asuntos Públicos de Corporación Mondragon, en el Congreso Cooperativo.
Esa visión plantea uno de los principales retos para las socaps mexicanas, que es crecer y competir en un mercado financiero donde bancos y plataformas digitales han acelerado la incorporación de tecnología, sin perder la cercanía que mantienen con sus socios.
Para Alfonso García Moreno, presidente del Consejo Directivo de la Confederación de Cooperativas de Ahorro y Préstamo de México (Concamex), una de las vías para enfrentar ese reto es precisamente fortalecer la integración de las 153 entidades que operan en el sector.
El objetivo es que las cooperativas con mayor capacidad impulsen proyectos que permitan incorporar a las medianas y pequeñas, de modo que el acceso a servicios tecnológicos no dependa de su tamaño.
“Estamos invitando a las 10 cooperativas más grandes a generar un gran acuerdo para poder asomar a todas las cooperativas a los servicios digitales”, señaló.
Integración con propósito
La propuesta contempla generar infraestructura y servicios comunes para aprovechar economías de escala, desde plataformas digitales, aplicaciones móviles y medios de pago, hasta tarjetas y servicios de SPEI.
García Moreno incluso planteó crear una organización cooperativa que pueda ofrecer estos servicios al resto del sector, con el objetivo de que una entidad con 10,000 socios pueda acceder a herramientas similares a las de una con cientos de miles o millones de asociados.
Esta integración también tendría que acompañar el proceso de adaptación regulatoria. El presidente de Concamex destacó la comunicación con la Comisión Nacional Bancaria y de Valores (CNBV) para construir una agenda que considere las diferencias de tamaño y capacidad entre las cooperativas.
La ventaja está en las comunidades
Frente a bancos y plataformas digitales, las socaps tienen una ventaja que el sector busca conservar: su presencia en comunidades remotas, semiurbanas y semirurales.
“Esa será nuestra ventaja competitiva”, sostuvo García Moreno.
A ello se suma el comportamiento de la cartera. Con base en las cifras de cartera de consumo, que asciende a 131,706.9 millones de pesos, y una cartera vencida de 5,510.1 millones, el índice de morosidad (IMOR) se ubicó en 4.18% a junio pasado.
García Moreno atribuyó parte de la fortaleza de la cartera a las condiciones de crédito de las cooperativas y destacó el compromiso de los socios con el pago de sus financiamientos.
Brasil como referencia
La experiencia brasileña es uno de los modelos que observa el sector mexicano. De acuerdo con García Moreno, el cooperativismo financiero de ese país suma cerca de 35 millones de asociados, equivalentes a alrededor de 30% de la población económicamente activa.
Uno de los factores detrás de esa escala, explicó, ha sido la integración. En uno de los principales modelos participan alrededor de 90 cooperativas, que comparten infraestructura tecnológica y servicios financieros y atienden a cerca de 15 millones de personas.
El esquema incluye servicios comunes como un CORE bancario, una aplicación y productos financieros, lo que permite a las cooperativas competir con grandes instituciones sin desarrollar por separado toda esa infraestructura.
Para Concamex, ese modelo plantea una ruta para México: que las cooperativas con mayor capacidad impulsen inversiones y servicios que puedan aprovechar las de menor tamaño y que la tecnología se convierta en una herramienta de integración, en lugar de profundizar las diferencias dentro del sector.