

Mucho hay que analizar de la incursión de Nu México en la industria bancaria, desde la actuación de la autoridad para dar luz verde al proyecto hasta su migración desde el sector de sociedades financieras populares (sofipos), el cual ha tenido un mayor escrutinio durante el último año por parte de las autoridades financieras del país.
Más allá de la llegada de Nu a la banca múltiple, vale la pena voltear a ver qué ocurre con el sector que deja atrás. Durante el 2025, la propia Comisión Nacional Bancaria y de Valores (CNBV) elaboró un escenario sobre el comportamiento de las sofipos sin la entidad de origen brasileño y el ejercicio mostró un cambio en la composición de su cartera, con una mayor participación del crédito comercial.
Ahora que Nu ya obtuvo la autorización para operar como banco en México, los datos permiten revisar qué ocurrió con aquel escenario y qué tan fuerte es realmente el sector cuando se excluye a su mayor jugador.
En octubre del 2024, cuando todavía estaba pendiente la autorización bancaria de Nu, este servidor planteó la necesidad de analizar a las sofipos “con Nu y sin Nu”.
A marzo del 2026, todavía con Nu dentro de las estadísticas, las sofipos estaban integradas por 35 entidades, atendían a 32 millones 256,996 clientes y contaban con 656 sucursales.
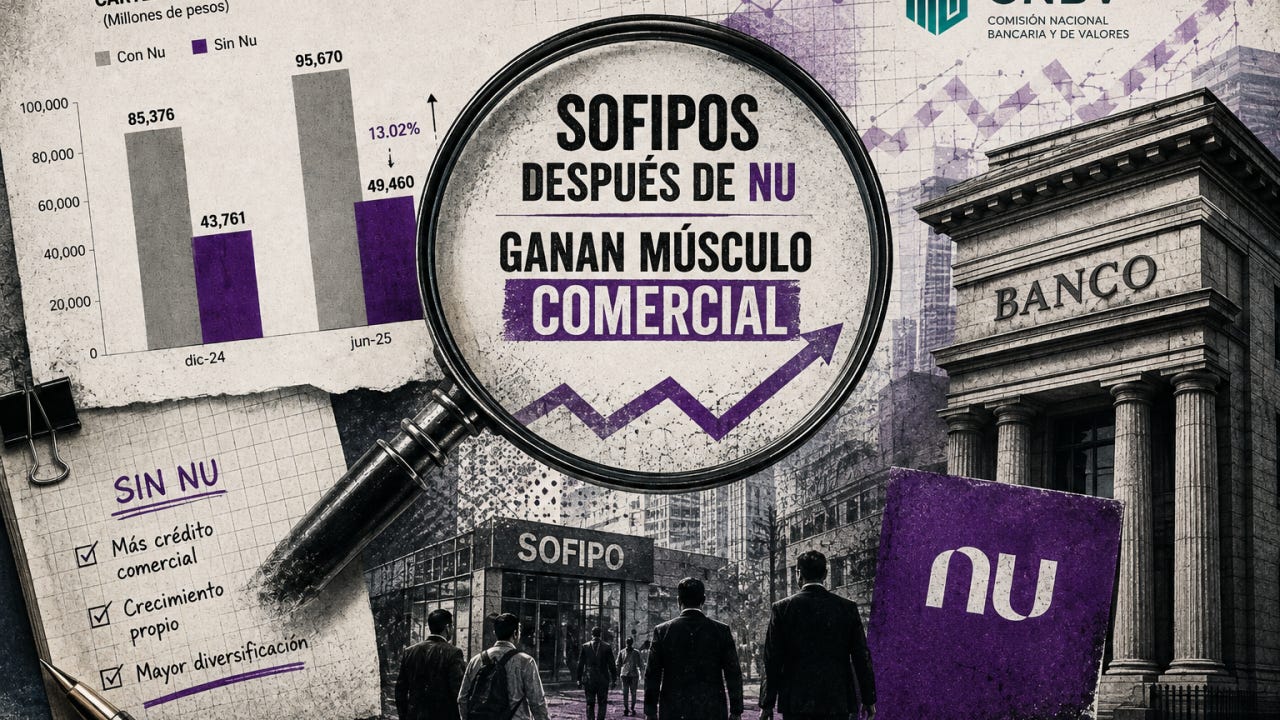
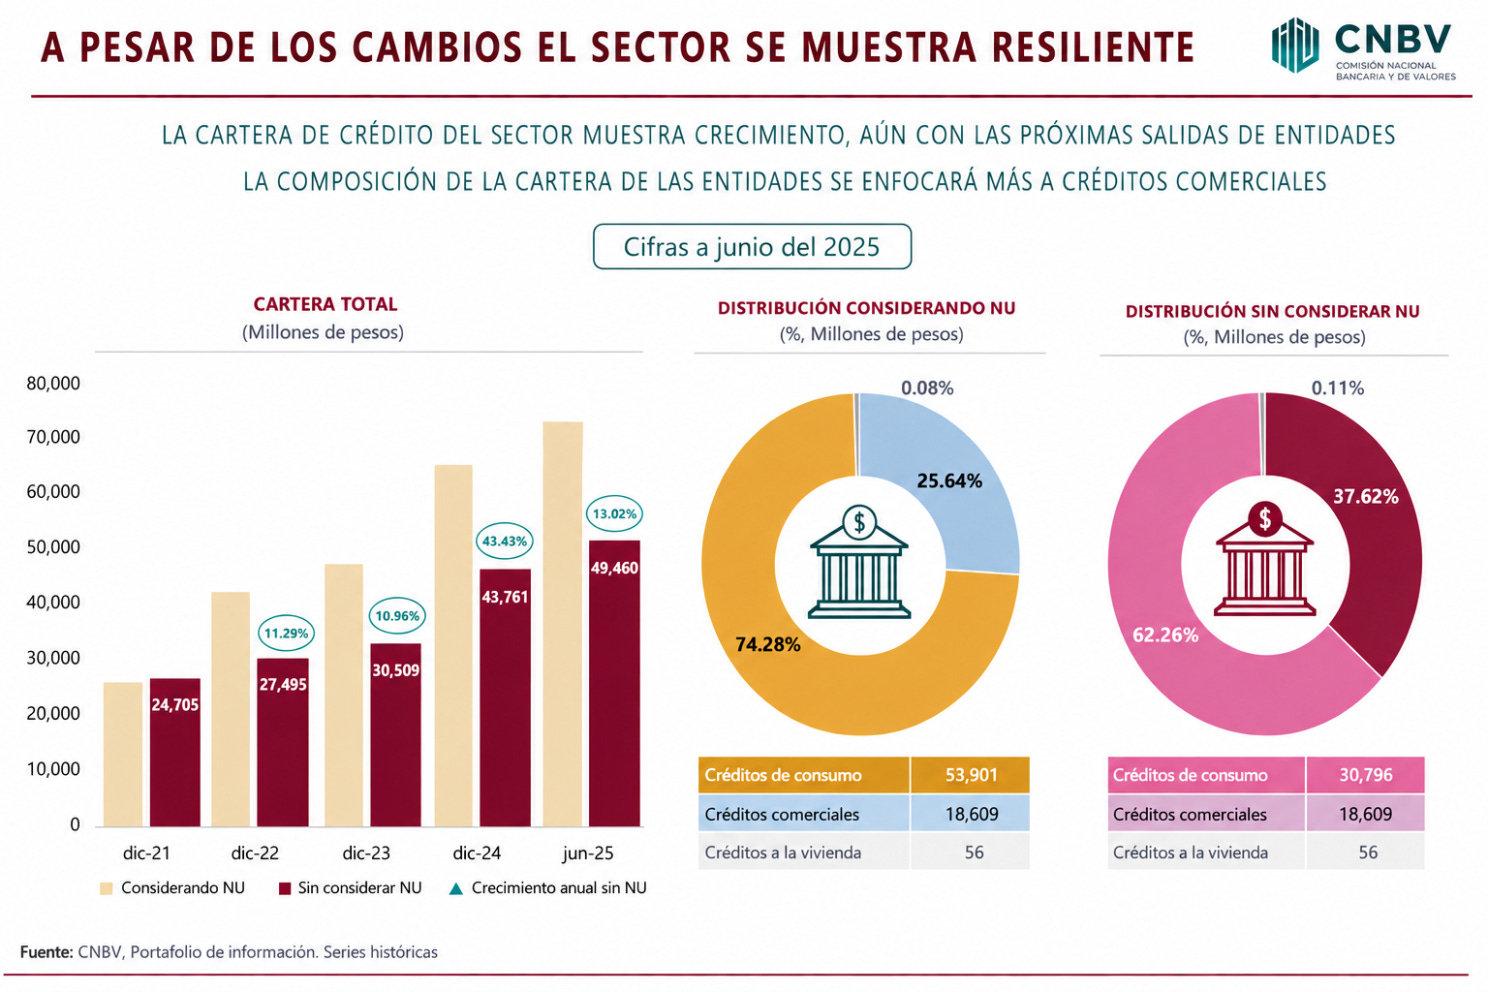
En septiembre del 2025, la CNBV presentó un ejercicio que comparaba la evolución de la cartera de las sofipos con Nu y sin considerar a la entidad. La cartera del sector sin Nu pasó de 43,761 millones de pesos al cierre del 2024 a 49,460 millones a junio del 2025, un crecimiento de 13.02%, de acuerdo con las cifras mostradas por el regulador.
La diferencia también aparecía en la composición de la cartera. Con Nu, el crédito comercial representaba 25.64% y el consumo 74.28%, mientras que al excluir a la entidad el crédito comercial alcanzaba 37.62% y el consumo representaba 62.26%, debido a que la cartera de Nu estaba concentrada en crédito al consumo.
Ese cambio refleja el peso que tuvo Nu en la estructura del sector, pues la salida de una cartera concentrada en consumo eleva de manera automática la participación relativa del crédito comercial entre las entidades que permanecen.
En junio del 2025, las sofipos tenían una cartera de 72,565 millones de pesos y Nu concentraba 23,105 millones, por lo que las entidades distintas a la financiera brasileña sumaban 49,460 millones de pesos.
Para mayo del 2026, la cartera total había aumentado a 98,257 millones de pesos y la de Nu alcanzaba 34,810 millones, de modo que el resto de las sofipos en su conjunto acumulaba 63,447 millones de pesos. La cartera del sector, sin contabilizar a Nu, creció así 28.3% en menos de un año.
El avance fue mayor en el crédito comercial del sector, que pasó de 18,609 millones de pesos a 27,702 millones, un incremento de 48.9%, mientras que el consumo aumentó de 30,796 millones a 35,698 millones, equivalente a 15.9 por ciento.
Con este comportamiento, el crédito comercial pasó de representar 37.6% de la cartera de las sofipos sin Nu en junio del 2025 a cerca de 43.7% en mayo del 2026, mientras el consumo redujo su participación.
El crédito comercial tiene una relación más directa con las actividades productivas de las empresas y negocios que atienden estas entidades, mientras que el crédito al consumo está orientado principalmente a financiar necesidades de los hogares.
La salida de Nu reduce el tamaño estadístico del sector, pero la cartera de las entidades que permanecen también muestra un crecimiento propio. Entre junio del 2025 y mayo del 2026, ese grupo pasó de 49,460 a 63,447 millones de pesos, con un avance particularmente fuerte en el financiamiento comercial.
Los 34,810 millones de pesos de cartera que Nu representaba dentro de las estadísticas de mayo no explican por sí solos la evolución de las sofipos.
La migración de Nu hacia la banca múltiple sí reduce de manera importante los indicadores agregados del sector, pero ese movimiento no equivale a una contracción de las entidades que permanecen bajo esta figura.
Sin Nu, el sector de las sofipos es más pequeño en términos agregados, pero muestra una mayor participación del crédito comercial y un crecimiento propio de su cartera.
Los próximos meses mostrarán si esta transformación puede sostenerse y qué papel ocuparán las sofipos dentro de un sistema financiero en el que varias entidades digitales que llegaron a esta figura buscan migrar a una licencia bancaria.